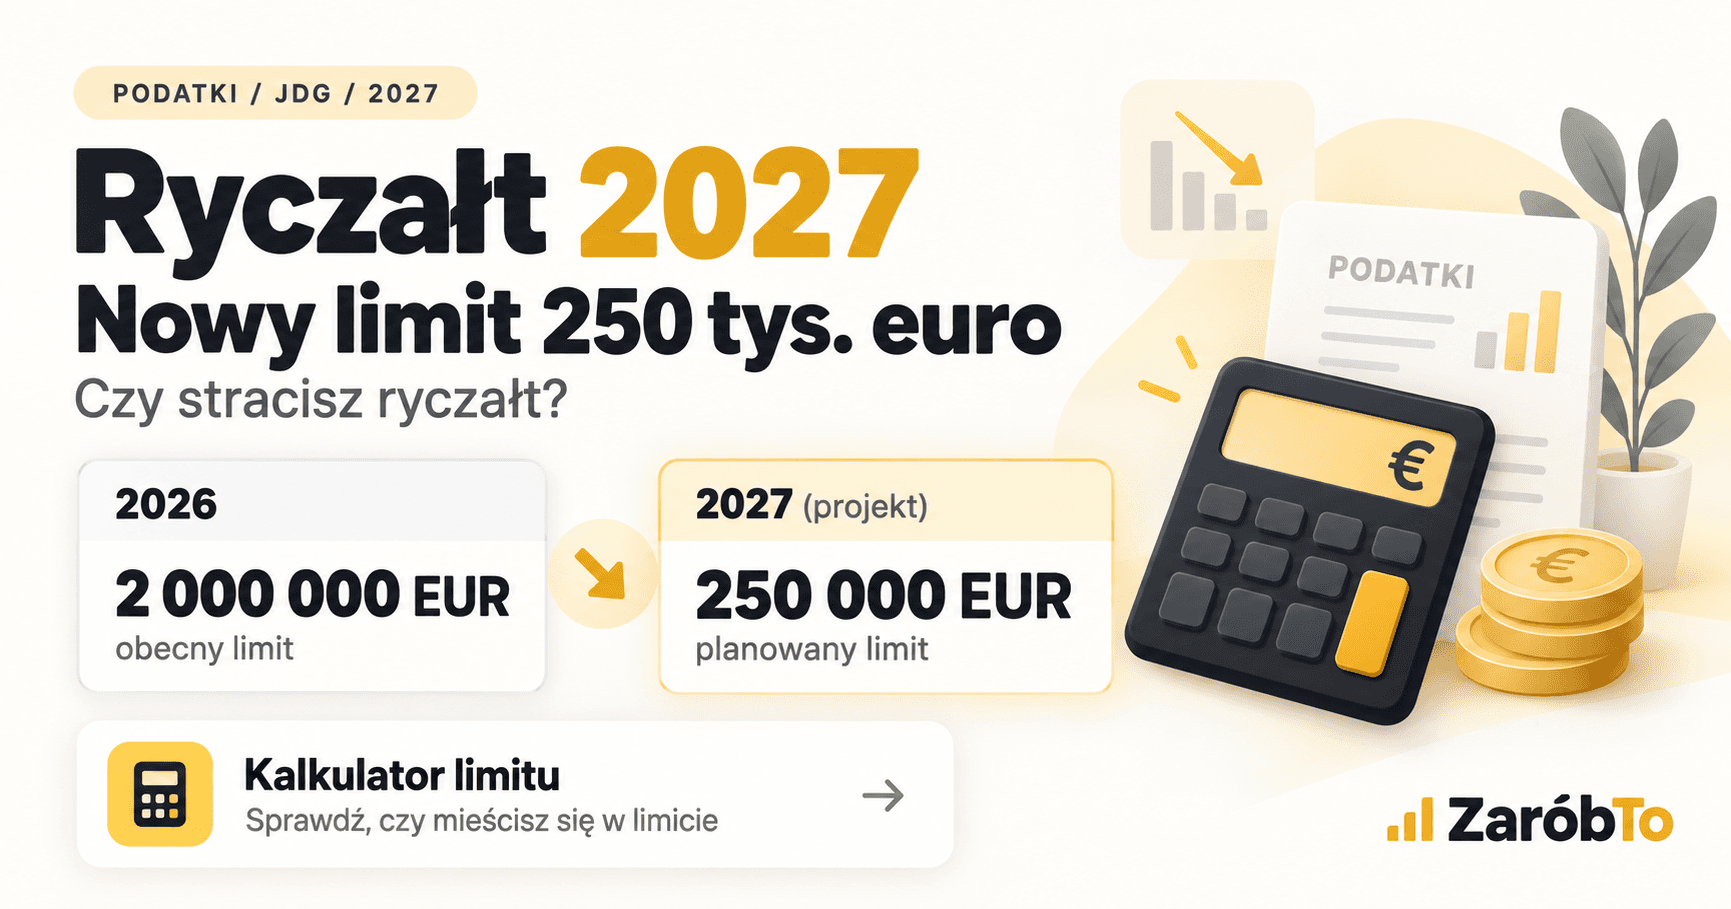
Ryczałt 2027 – nowy limit 250 tys. euro. Czy stracisz ryczałt?
Przychód za 2026 r. do 1 094 250 zł włącznie spełnia projektowany limit na 2027 r. Sprawdź swoją kwotę i policz alternatywy.
Sprawdź, czy mieścisz się w limicie ↓Ryczałt 2027 w skrócie
- Limit obecnie
- 2 000 000 EUR
- 8 517 200 zł na 2026 r.
- Limit 2027 — projekt
- 250 000 EUR
- 1 094 250 zł po właściwym kursie NBP
Spadek: 87,5% w EUR · JDG i B2B · przychód 2026
01 / Sprawdź swój limit
Kalkulator: czy zmieścisz się w limicie?
projekt / wynik limitu
Według obecnego projektu nadal możesz korzystać z ryczałtu w 2027 roku.
- Przychód 2026
- 1 000 000,00 zł
- Limit 2027 (projekt)
- 1 094 250,00 zł
- Zapas do limitu
- 94 250,00 zł (8,61% limitu)
To test kryterium przychodowego. Obowiązują też wyłączenia z art. 8, właściwa klasyfikacja usług i zasady wyboru formy opodatkowania.
Porównaj, ile zostanie →Kalkulator opiera się na obecnym kształcie projektu. Wyniki zaktualizujemy po uchwaleniu finalnych przepisów. Wynik ma charakter informacyjny.
Ile wynosi limit ryczałtu 2027 w zł?
Projektowane 250 000 EUR × kurs 4,377 zł = 1 094 250 zł. Kurs pochodzi z tabeli NBP 191/A/NBP/2026, z 1 października 2026 r. Był to pierwszy dzień roboczy października.
Art. 4 ust. 2 ustawy o ryczałcie wskazuje kurs średni NBP z pierwszego dnia roboczego października roku poprzedzającego rok podatkowy. Dla wyboru formy w 2027 r. porównujesz więc przychody za 2026 r. z limitem przeliczonym po kursie z tego samego roku. Nie używaj kursu bieżącego, kursu kupna/sprzedaży ani limitu zaokrąglonego do 1000 zł jak przy małym podatniku.
NBP: tabela A z 1 października 2026 r. · Ustawa o ryczałcie — tekst jednolity, Dz.U. 2025 poz. 843. Kurs jest oficjalny; obniżenie limitu pozostaje projektem.
Limit 2026 vs 2027 — projekt
2026 — dotychczasowe zasady
2 000 000 EUR
8 517 200 zł
Kurs z 1.10.2025: 4,2586 zł
≈ 709 766,67 zł / mies.
2027 — projekt
250 000 EUR
1 094 250 zł
Kurs z 1.10.2026: 4,377 zł
≈ 91 187,50 zł / mies.
Spadek o 87,5% porównuje kwoty w euro. Kwoty złotowe dla dwóch lat mają różne kursy. Gdyby obecny limit pozostał na 2027 r., po kursie z 2026 r. wyniósłby 8 754 000 zł.
Limit ryczałtu liczy się od przychodu, nie dochodu
Przychód to wartość przychodów podatkowych z działalności — u czynnego podatnika VAT zasadniczo bez należnego VAT. Dochód to przychód pomniejszony o koszty jego uzyskania. Wysokie wydatki mogą obniżyć PIT na skali lub liniowym, ale nie zwiększają limitu uprawniającego do ryczałtu.
- Przychód
- 1 200 000 zł
- Tę wartość porównujesz z limitem
- Koszty
- 400 000 zł
- Nie obniżają przychodu do limitu
- Dochód przed składkami
- 800 000 zł
- Istotny w dalszej symulacji PIT
W tym przykładzie przychód przekracza projektowany limit o 105 750 zł, chociaż dochód jest niższy od limitu. Nie odejmuj też składek społecznych ani zdrowotnej przy sprawdzaniu prawa do ryczałtu. Odliczenia do podatku i progi zdrowotnej są odrębnymi obliczeniami.
Ile można zarabiać miesięcznie na ryczałcie?
Limit roczny 1 094 250 zł → około 91 187,50 zł przychodu miesięcznie. To średnia za 12 miesięcy 2026 r., a nie ustawowy limit miesięczny. Przy sezonowych wpływach liczy się suma roczna.
| Przychód / miesiąc | Rocznie (2026) | Kryterium 2027 | Zapas / przekroczenie |
|---|---|---|---|
| 50 000 zł | 600 000 zł | W limicie | Zapas: 494 250 zł |
| 70 000 zł | 840 000 zł | W limicie | Zapas: 254 250 zł |
| 80 000 zł | 960 000 zł | W limicie | Zapas: 134 250 zł |
| 90 000 zł | 1 080 000 zł | W limicie | Zapas: 14 250 zł |
| 100 000 zł | 1 200 000 zł | Ponad limitem | Przekroczenie: 105 750 zł |
Przy 100 000 zł miesięcznie przez cały 2026 r. powstaje 1 200 000 zł przychodu. To oznacza przekroczenie projektowanego limitu, nawet jeśli znaczna część wpływów pokrywa koszty podwykonawców.
Gotowe przykłady: od 500 tys. do 2 mln zł przychodu
Każdy przykład zakłada taki sam przychód w 2026 i 2027 r., koszty 120 000 zł rocznie i ryczałt 12%. Składki: pełny ZUS z chorobowym i FP/FS z projektu budżetu; zdrowotna i limit jej odliczenia to jawne założenia opisane w kalkulatorze poniżej. „Alternatywa” oznacza tańszą z liniowego i skali w tym scenariuszu.
| Przychód 2026 | Ryczałt — kryterium limitu | Zapas / przekroczenie | Tańsza alternatywa | Zostaje po kosztach i daninach |
|---|---|---|---|---|
| 500 000 zł | Spełnia limit | Zapas: 594 250 zł | Liniowy | 273 118,86 zł |
| 800 000 zł | Spełnia limit | Zapas: 294 250 zł | Liniowy | 501 418,86 zł |
| 1 000 000 zł | Spełnia limit | Zapas: 94 250 zł | Liniowy | 653 618,86 zł |
| 1 100 000 zł | Niedostępne (projekt) | Przekroczenie: 5750 zł | Liniowy | 729 718,86 zł |
| 1 200 000 zł | Niedostępne (projekt) | Przekroczenie: 105 750 zł | Liniowy | 803 049,86 zł |
| 1 500 000 zł | Niedostępne (projekt) | Przekroczenie: 405 750 zł | Liniowy | 1 016 349,86 zł |
| 2 000 000 zł | Niedostępne (projekt) | Przekroczenie: 905 750 zł | Liniowy | 1 371 849,86 zł |
Wyniki nie przesądzają o wyborze formy: przy innym koszcie, stawce lub ulgach kolejność może się zmienić. Wpisz własne koszty i zobacz pełne porównanie podatku, zdrowotnej, ZUS i daniny →
Co jeśli przekroczę limit ryczałtu?
- Przekroczenie w 2026 r. Według projektu przychód ponad 1 094 250 zł oznacza brak prawa do ryczałtu od początku 2027 r. Samo przekroczenie limitu nie odbiera ryczałtu za wcześniejsze miesiące 2026 r. Obecny limit wyboru na 2026 r. był sprawdzany na przychodach za 2025 r.
- Przekroczenie w 2027 r. Jeśli masz prawo wejść na ryczałt, sam wzrost przychodów w trakcie roku nie powoduje przejścia na skalę w dniu przekroczenia. Wpływa na prawo do ryczałtu w następnym roku, według limitu i kursu właściwych dla tego następnego roku. Projekt dodatkowo wprowadza 17% od kwalifikowanej nadwyżki ponad 300 000 EUR w bieżącym roku.
- Forma na kolejny rok. Skala jest formą podstawową. Aby wybrać liniowy, złóż oświadczenie naczelnikowi urzędu skarbowego, także przez CEIDG, co do zasady do 20. dnia miesiąca po miesiącu pierwszego przychodu w roku; gdy pierwszy przychód jest w grudniu — do końca roku. Przy pierwszym przychodzie w styczniu termin przypada 20 lutego. Trzeba także przygotować właściwą ewidencję od początku nowego roku.
Przekroczenie samego limitu nie wymaga osobnego zgłoszenia w dniu przekroczenia ani „rezygnacji” z ryczałtu, do którego nie ma już prawa. Sprawdź aktualizację danych formy opodatkowania w CEIDG i obowiązki ewidencyjne. Druk 3147 nie dodaje specjalnego formularza zgłoszenia przekroczenia. Sejm: druk 3147 — przepisy, uzasadnienie i OSR · MF: zasady opodatkowania ryczałtem.
Inne przypadki działają inaczej: świadczenie określonych usług na rzecz obecnego lub byłego pracodawcy oraz wyłączenia z art. 8 mogą powodować utratę prawa w trakcie roku. Nie należy przenosić tej zasady na zwykłe przekroczenie rocznego limitu.
B2B na ryczałcie w 2027 — kogo może dotknąć nowy limit?
Limit obejmuje przedsiębiorców, również programistów, konsultantów, specjalistów i freelancerów na B2B, jeśli ich przychody podlegają tym przepisom. Nie ma odrębnego wyższego progu dla IT ani doradztwa. Przy wielu klientach sumujesz przychody tej działalności. W spółce cywilnej lub jawnej osób fizycznych kryterium odnosi się do sumy przychodów wspólników z tej spółki, a nie wyłącznie udziału pojedynczego wspólnika.
Kalkulator obsługuje JDG. Dla równolegle prowadzonej działalności samodzielnej i w spółce ustawa przewiduje odrębne sprawdzanie warunków z art. 6 ust. 4–5. Najem prywatny jest innym źródłem przychodów i nie podlega temu limitowi działalności. Rozpoczęcie działalności w roku podatkowym ma wyjątek z art. 6 ust. 4 pkt 2 — nadal trzeba spełniać inne warunki. Projekt nie przewiduje zachowania starego limitu dla wszystkich dotychczasowych ryczałtowców.
Porównaj też fakturę B2B po kosztach JDG, B2B z umową o pracę i JDG ze spółką z o.o.. Koszty i składki rozwinęliśmy w kalkulatorze ZUS 2027 i zdrowotnej, a planowane progi w analizie skali PIT 2027.
02 / Policz alternatywy
Co bardziej opłaci się w 2027: ryczałt, liniowy czy skala?
Teraz wpisz prognozę na 2027 r. Prawo do ryczałtu nadal sprawdzamy na podstawie danych za 2026 z pierwszego kroku. Kwota „zostaje” uwzględnia także koszty działalności.
Założenia zdrowotnej — sprawdź przed porównaniem
Kwota GUS za IV kwartał 2026 i limit odliczenia zdrowotnej liniowego na 2027 nie zostały jeszcze opublikowane. Domyślnie używamy prognozy z kalkulatora ZUS oraz limitu odliczenia z 2026 r. jako założenia scenariusza. Możesz zmienić obie wartości.
Najwięcej zostaje w tej symulacji spośród dostępnych form
Ryczałt: 720 308,08 zł rocznie
To porównanie dla podanych założeń. Nie uwzględnia ulg, wspólnego rozliczenia, innych dochodów ani szczególnych zasad ustalania dochodu.
Przesuń tabelę w bok, aby zobaczyć składki, łączne obciążenie i kwotę, która zostaje.
| Forma | Podatek PIT | Danina | Zdrowotna | ZUS + FP/FS | Łączne obciążenie | Zostaje |
|---|---|---|---|---|---|---|
| Ryczałt | 116 121,00 zł | 0,00 zł | 18 945,12 zł | 24 625,80 zł | 159 691,92 zł | 720 308,08 zł |
| Liniowy | 159 842,00 zł | 0,00 zł | 41 913,34 zł | 24 625,80 zł | 226 381,14 zł | 653 618,86 zł |
| Skala | 242 520,00 zł | 0,00 zł | 76 983,68 zł | 24 625,80 zł | 344 129,48 zł | 535 870,52 zł |
Metoda obliczeń i zakres symulacji
Model dla jednej JDG działającej 12 miesięcy w Polsce, jednej zwykłej stawki działalności i pełnego opłacania podanych składek. Koszty są wspólne dla porównywanych form. Skala i liniowy: przychód minus koszty, społeczne i FP/FS. Zdrowotna: 9% lub 4,9% dochodu, nie mniej niż minimum roczne. Ryczałt: próg zdrowotnej od przychodu po społecznych (60 tys. / 300 tys. zł); składka według końcowego progu za wszystkie 12 miesięcy. Odliczamy społeczne i 50% zapłaconej zdrowotnej, bez FP/FS.
Liniowy: 19% po odliczeniu zapłaconej zdrowotnej do limitu. Odliczamy ją od dochodu, nie jako koszt — nie obniża podstawy zdrowotnej ani daniny. Danina obejmuje wyłącznie dochód z tej JDG ponad 1 000 000 zł; przy projekcie stawka 5%, według zasad 2026 — 4%. Ryczałt nie wchodzi do jej podstawy.
„Łączne obciążenie” pokazuje należności przypisane do roku, a nie dokładny harmonogram przelewów. Różne składki zapłacone i należne mogą zmienić przepływy pieniężne; pola zapłaconej zdrowotnej wpływają na odliczenia PIT. Model nie obejmuje zawieszeń, strat z lat ubiegłych, innych dochodów, ulg, IP Box, wspólnego rozliczenia, sprzedaży majątku, kasowego PIT, transakcji powiązanych ani działalności mieszanej. Przy takich okolicznościach potrzebne jest indywidualne wyliczenie.
Kalkulator opiera się na obecnym kształcie projektu. Wyniki zaktualizujemy po uchwaleniu finalnych przepisów. Wyniki są informacyjne i zależą od wskazanych założeń. Zobacz źródła parametrów ZUS.
Nowa stawka 17% — kogo może dotyczyć?
Dwa różne progi: 250 000 EUR przychodu poprzedniego roku decyduje o prawie do ryczałtu. Natomiast 300 000 EUR przychodu bieżącego roku uruchamia projektowaną stawkę 17% od nadwyżki. Dla 2027 r. drugi próg to 1 313 100 zł po tym samym kursie z 1.10.2026.
Art. 3 pkt 2 druku 3147 dodaje art. 12 ust. 1 pkt 1a. Obejmuje sumę przychodów wymienionych w art. 12 ust. 1 pkt 1, pkt 2–3, pkt 4 lit. b–g oraz pkt 5–7. Stawka dotyczy kolejnych przychodów, które przekroczą próg. Do progu wlicza się też przychody już objęte zwykłą stawką 17%; dla nich wysokość stawki się nie zmienia.
To nie jest ogólna stawka dla każdego przychodu rozliczanego ryczałtem. Odesłanie nie obejmuje pkt 4 lit. a (najem z art. 6 ust. 1a, w tym najem prywatny) ani pkt 8 (2% dla określonej sprzedaży przetworzonych produktów). Dla przychodów mieszanych znaczenie mają właściwa kwalifikacja i kolejność ich uzyskania. Nasza symulacja obsługuje jedną zwykłą stawkę działalności, bez tych szczególnych przypadków.
Przykład: wejście do ryczałtu i wzrost przychodu w 2027 r.
Przychód 2026: 500 000 zł, więc kryterium limitu jest spełnione. Przychód 2027: 1 400 000 zł, stawka podstawowa 12%. Bez odliczeń, sam podatek wyniósłby: 1 313 100 zł × 12% + 86 900 zł × 17% = 172 345 zł po zaokrągleniu. Koszty nie zmniejszają podstawy ryczałtu; składki i zdrowotną dodasz w kalkulatorze.
Sejm: druk 3147 — przepisy, uzasadnienie i OSR — art. 3 i uzasadnienie części III–IV. Ten mechanizm nadal wynika z projektu, a nie z dotychczasowego limitu 2 mln euro.
Co jest już pewne, a co nadal jest projektem?
Dane oficjalne i obecne prawo
Kurs NBP 4,377 zł z 1.10.2026, obecny limit 2 000 000 EUR, mechanizm badania przychodu poprzedniego roku i przeliczania euro. Oficjalna jest także płaca minimalna przyjęta w źródle kalkulatora ZUS.
Zmiany — projekt
Niższy limit 250 000 EUR, stawka 17% od kwalifikowanej nadwyżki ponad 300 000 EUR, nowa skala PIT i podwyższona danina w pakiecie UD458 / druk sejmowy 3147. Po I czytaniu 6.10.2026; skierowany do Komisji Finansów Publicznych. Nieuchwalony.
Art. 5 projektu przewiduje stosowanie zmian do przychodów od 1 stycznia 2027 r.; uzasadnienie wyraźnie odnosi warunek wejścia w ryczałt do przychodów za 2026 r. Nie ma ogólnego przepisu chroniącego dotychczasowy limit dla kontynuujących działalność. W projekcie nowe parametry skali PIT są uzależnione od wejścia w życie wskazanych zmian finansujących pakiet.
Po zakończeniu prac aktualizacji wymagają: status i źródło opublikowanej ustawy, finalne limity i zakres 17%, przepisy przejściowe, progi PIT i danina. Po obwieszczeniach i publikacji GUS także podstawa pełnego ZUS, wynagrodzenie do zdrowotnej ryczałtowców i limit odliczenia zdrowotnej liniowego. Kalkulator opiera się na obecnym kształcie projektu. Wyniki zaktualizujemy po uchwaleniu finalnych przepisów.
Ryczałt 2027 — FAQ
Jaki będzie limit ryczałtu w 2027?
Według obecnego projektu 250 000 EUR, czyli 1 094 250 zł. Obecna ustawa nadal przewiduje 2 000 000 EUR. Ostateczny wynik zależy od zakończenia prac legislacyjnych.
Czy limit 250 tys. euro jest już uchwalony?
Nie. Zmiana jest nadal projektem rozpatrywanym w Sejmie. Sprawdziliśmy stan na 16.10.2026. Aktualny status jest widoczny u góry strony i w źródłach.
Ile to 250 tys. euro w zł?
1 094 250 zł przy kursie średnim NBP 4,377 zł z 1 października 2026 r. To przeliczenie kwoty projektowanej; sam kurs jest oficjalny.
Jaki kurs euro stosuje się do limitu ryczałtu?
Średni kurs NBP z pierwszego dnia roboczego października roku poprzedzającego rok podatkowy (art. 4 ust. 2). Dla 2027 r. jest to 1 października 2026 r., tabela 191/A/NBP/2026. Nie stosuje się kursu z dnia faktury ani zaokrąglenia limitu do tysiąca złotych.
Czy limit ryczałtu liczy się od przychodu czy dochodu?
Od przychodu z działalności, przed kosztami i odliczeniami składek. U czynnego podatnika VAT zasadniczo jest to przychód bez należnego VAT. Dochód po kosztach nie decyduje o tym limicie.
Jakiego roku przychody decydują o ryczałcie w 2027?
Przy kontynuowaniu działalności przychody za 2026 r. Prognoza 2027 r. służy do porównania obciążeń, nie zastępuje przychodu poprzedniego roku. Rozpoczynający działalność mają osobną zasadę z art. 6 ust. 4 pkt 2.
Co się stanie, jeśli przekroczę limit?
Samo przekroczenie rocznego limitu nie powoduje zmiany formy w dniu przekroczenia. Wpływa na kolejny rok. Projekt przewiduje dodatkowo 17% od kwalifikowanej nadwyżki ponad 300 000 EUR w bieżącym roku. Inne przyczyny utraty prawa, np. usługi dla pracodawcy, mogą działać w trakcie roku.
Czy można wrócić na ryczałt?
Tak, jeżeli w kolejnym roku wyboru spełniasz limit przychodów poprzedniego roku i pozostałe warunki. Wybór ryczałtu zgłaszasz terminowo, co do zasady do 20. dnia miesiąca po miesiącu pierwszego przychodu w roku (lub do końca roku, jeżeli pierwszy przychód jest w grudniu).
Czy nowy limit dotyczy B2B?
Tak, jeżeli B2B rozliczasz jako pozarolniczą działalność gospodarczą na ryczałcie. Samo określenie B2B nie tworzy odrębnego limitu ani zwolnienia dla usług.
Czy programista nadal będzie mógł być na ryczałcie?
Tak, jeśli spełni kryterium przychodowe i pozostałe warunki. Nie ma odrębnego limitu dla programistów. Stawkę ustala się według faktycznych usług i PKWiU, a nie samej nazwy stanowiska.
Czy konsultant może być na ryczałcie w 2027?
Może, jeśli spełnia warunki ustawowe, w tym limit i brak wyłączeń. Konsulting nie ma jednej uniwersalnej stawki; zależy ona od rodzaju usług. Kalkulator pozwala wskazać właściwą stawkę, ale nie rozstrzyga klasyfikacji PKWiU.
Co oznacza planowana stawka 17%?
W druku 3147 stawka 17% ma obejmować tylko nadwyżkę odpowiednich przychodów ponad 300 000 EUR w roku. Nie obejmuje automatycznie całego przychodu ani każdego rodzaju ryczałtu. Szczegóły i wyłączenia opisujemy w sekcji o 17%.
Co bardziej opłaca się po utracie ryczałtu: liniowy czy skala?
Zależy od dochodu po kosztach, składek, ulg, wspólnego rozliczenia i innych dochodów. Wpisz prognozę na 2027 w porównywarce. Wynik obejmuje zdrowotną, społeczne, FP/FS, PIT oraz daninę solidarnościową dla podanego scenariusza.
Ile można zarabiać miesięcznie na ryczałcie w 2027?
Planowany limit odpowiada średnio 91 187,50 zł przychodu miesięcznie za 2026 r. To tylko roczny limit podzielony przez 12, bez osobnego miesięcznego progu. 100 000 zł przez 12 miesięcy przekracza projektowany limit.
Źródła i weryfikacja
Opracowanie: redakcja ZaróbTo. Stan zweryfikowany: . Własne obliczenia na podstawie poniższych źródeł; odróżniamy tekst ustawy, projekt i założenia składkowe. Zasady redakcyjne: metodologia ZaróbTo.
- Sejm: aktualny przebieg prac nad drukiem 3147Stan na 16.10.2026: passed=false; I czytanie 6.10.2026, komisja FPB.
- Sejm: druk 3147 — przepisy, uzasadnienie i OSRArt. 1 pkt 1–2, art. 3, art. 5 i art. 7; wyjątki, 17%, skala i danina.
- NBP: tabela A z 1 października 2026 r.Oficjalny kurs średni: 4,3770 PLN/EUR.
- Ustawa o ryczałcie — tekst jednolity, Dz.U. 2025 poz. 843Art. 4 ust. 2 (kurs), art. 6 (limit i rozpoczęcie działalności), art. 8–9 (wyłączenia i wybór), art. 11–12 (odliczenia i stawki).
- MF: stawki i limity PIT na 2026 r.Obecny limit 2 mln EUR; na 2026 r. 8 517 200 zł.
- MF: zasady opodatkowania ryczałtemWarunki korzystania, wyłączenia, terminy wyboru.
- MF: odliczenie składek zdrowotnych50% zapłaconej zdrowotnej na ryczałcie; limit liniowego na 2026 r. 14 100 zł.
- ZUS: kalkulator i zasady składki zdrowotnejPodstawa dochodowa oraz roczne rozliczenie zdrowotnej.
- Druk nr 3150 - rządowy projekt ustawy budżetowej na rok 2027druk sejmowy
- Dz.U. 2026 poz. 1213 - minimalne wynagrodzenie i minimalna stawka godzinowa w 2027 r.akt obowiązujący od 01.01.2027